atlastrader: raccolta di funding rate in delta-neutro (paper trading)
atlastrader è un sistema di trading delta-neutro che raccoglie il funding rate dei perpetual Binance USDⓈ-M: una posizione long sullo spot e una posizione short di pari importo sul perpetual. L'esposizione direzionale al prezzo viene annullata — ciò che resta sono i pagamenti di funding incassati ogni 8 ore, meno le commissioni.
Il progetto è volutamente in fase di ricerca e paper trading: nessun ordine reale viene inviato, la dashboard simula le posizioni a partire da dati di mercato reali e il repository documenta in dettaglio misure, insidie e limiti della strategia.
Funzionamento
- Ciclo ogni 8 h: condizioni di ingresso (funding istantaneo tra 0,02 % e 0,30 %/8h, media a 7 giorni positiva, base > −0,30 %, rendimento netto atteso sopra la soglia del 5 %/anno…)
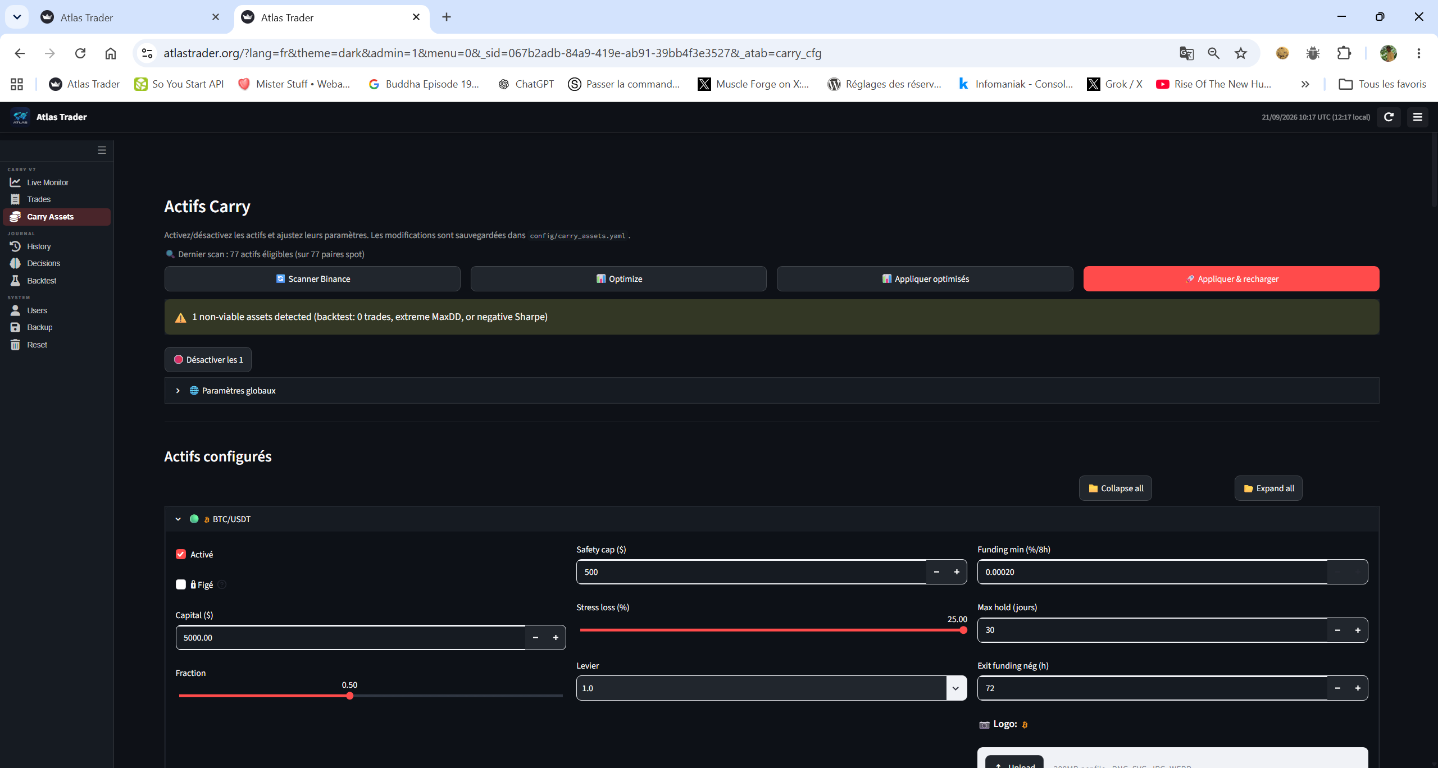
- Selezione degli asset: scanner Spot∩Perp (volume, open interest) sull'universo idoneo
- Dimensionamento a budget di rischio: score = (rendimento netto − soglia) / stress loss, tetti per asset
- Uscite economiche a zone (review, derisk, chiusura forzata) + stop di base e timer di funding negativo
- Monitor di rischio ogni 60 s: kill-switch a 4 livelli (operativo, mercato, drawdown di portafoglio, perdite correlate)
- Backtest guidati dalla stessa configurazione del sistema reale (1 anno, walk-forward di 3 anni)
Dashboard pubblica
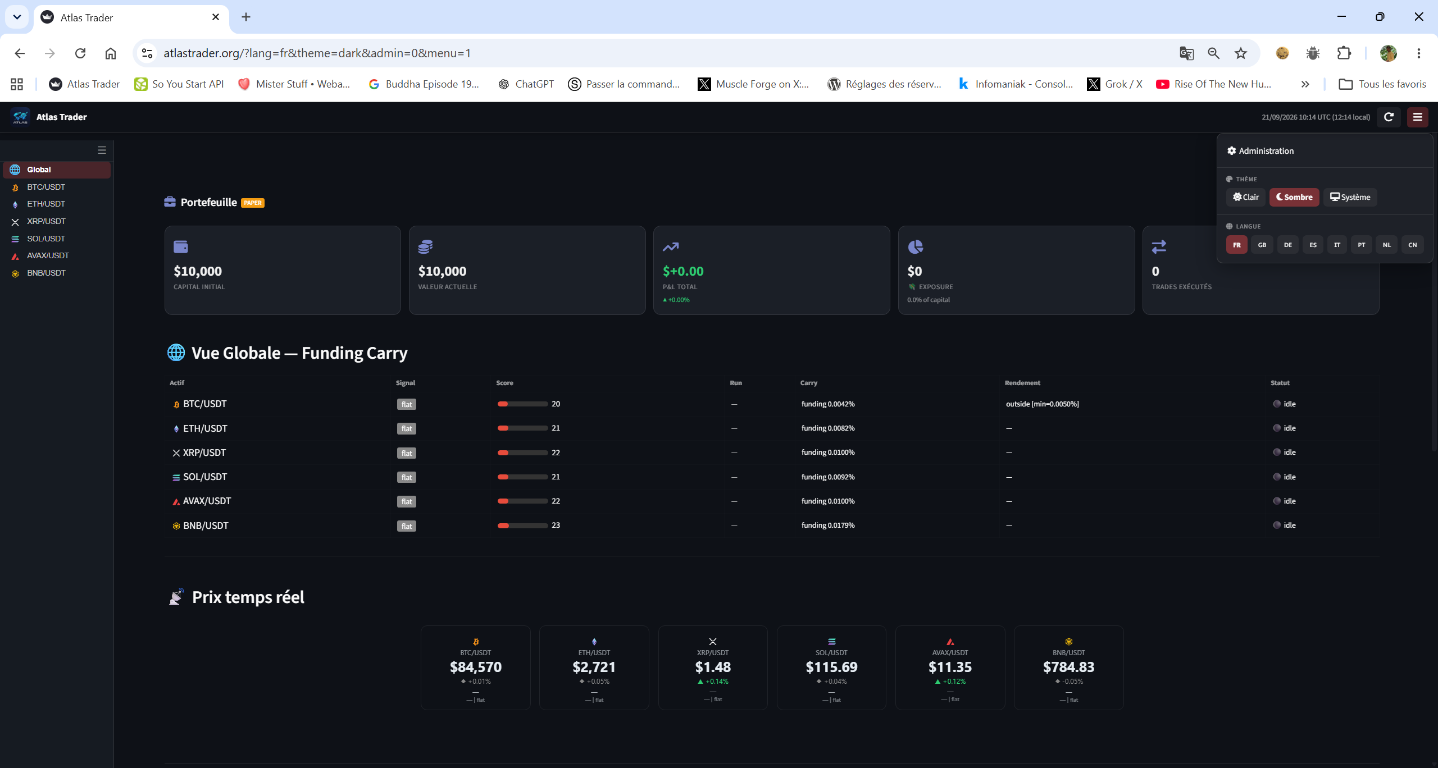
La dashboard è online — portafoglio di prova, vista globale funding carry, prezzi in tempo reale e registro delle decisioni:
Codice sorgente
Pubblicato su GitHub (licenza MIT, Python): API FastAPI, dashboard Streamlit, SQLite, Docker/Traefik, test unitari e backtest inclusi:
→ github.com/eletec/atlas-trader